Fuite en copropriété : qui appelle le couvreur, et qui paie quoi
Une fuite dans un immeuble, ce n'est jamais aussi simple qu'une fuite dans une maison individuelle. Le toit appartient à tout le monde, mais le plafond taché appartient à un seul propriétaire. J'interviens régulièrement dans des copropriétés du 92, et je vois souvent la même confusion au moment d'appeler. Je vous explique comment ça fonctionne, dans l'ordre.
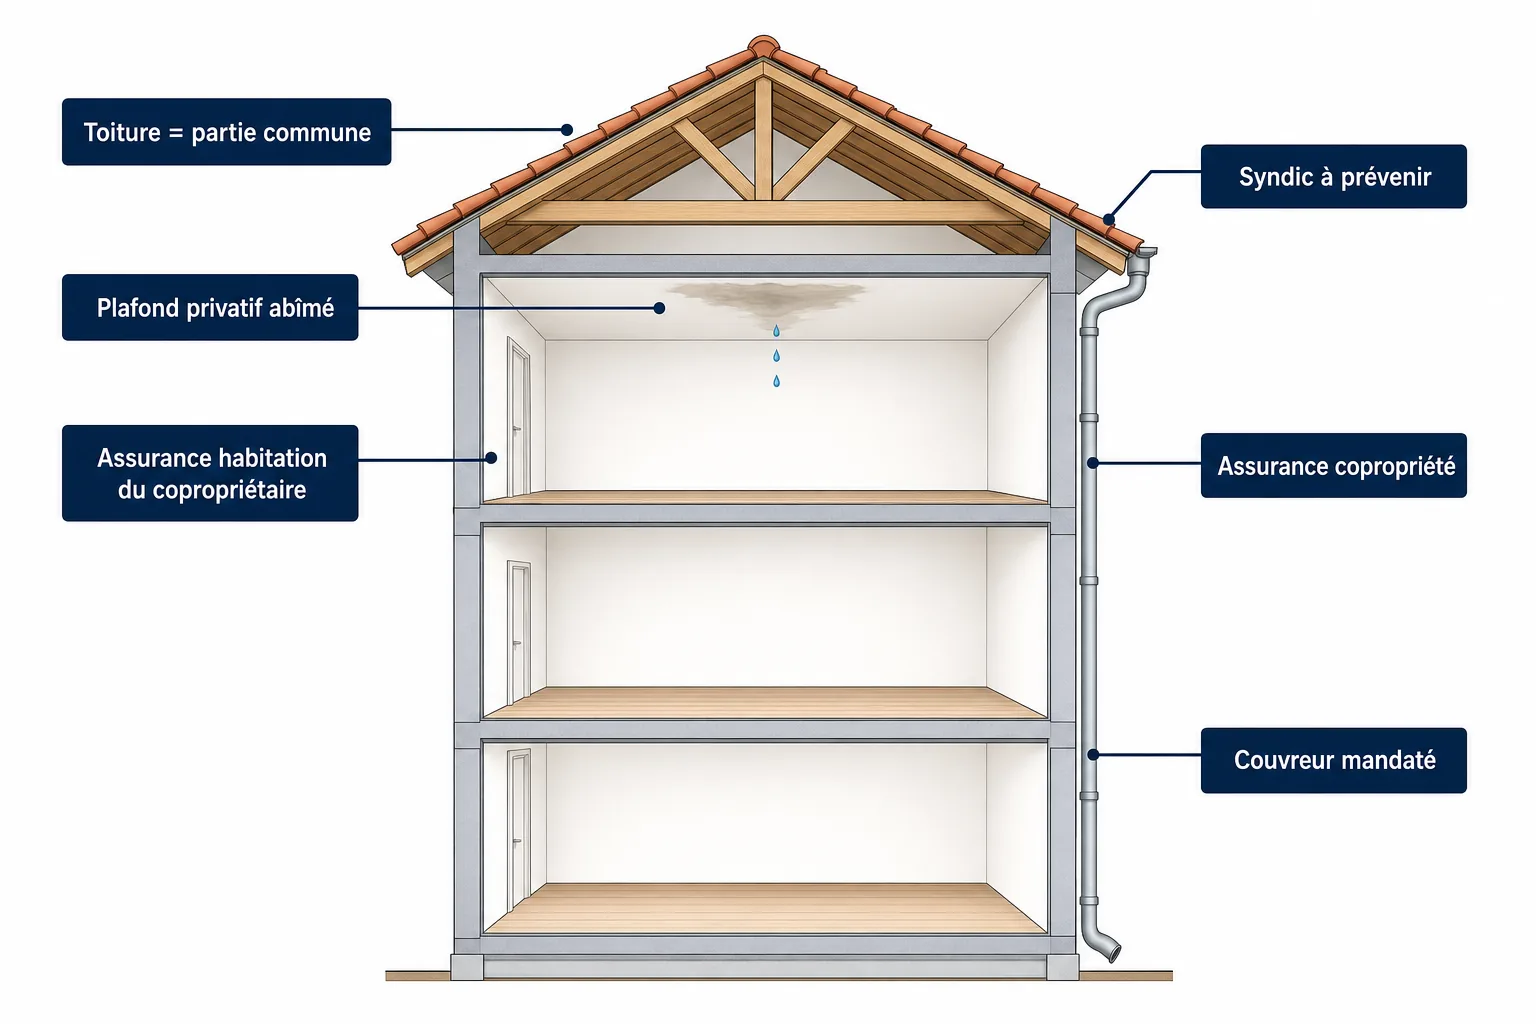
La toiture, c'est une partie commune
Dans un immeuble, le toit ne appartient à personne en particulier. Il appartient à la copropriété tout entière.
Ça veut dire une chose simple : c'est le syndic qui doit me mandater, pas le voisin du dernier étage tout seul dans son coin.
Un copropriétaire peut me signaler le problème. Mais la décision de faire intervenir un couvreur et de payer les travaux, elle revient au syndic ou au conseil syndical.
Qui appelle en premier
Si vous constatez une tache au plafond ou une infiltration, le bon réflexe, c'est d'appeler le syndic. Pas moi directement.
Le syndic a une obligation d'entretien du bâtiment. C'est lui qui doit faire constater le désordre et déclencher l'intervention.
Certains syndics ont un couvreur habituel. D'autres demandent un devis à plusieurs artisans avant de choisir. Dans les deux cas, c'est leur rôle de gérer ça, pas le vôtre.
Ce qui relève de la copropriété
Tout ce qui touche la structure du toit relève des parties communes : la couverture, la charpente, les gouttières, les descentes, l'étanchéité générale.
Si l'eau entre à cause d'une tuile déplacée, d'un défaut d'étanchéité ou d'une gouttière défaillante, la réparation est financée par la copropriété, via le budget de charges ou une assurance dédiée.
C'est logique : le toit protège tout l'immeuble, pas un seul appartement. Sa réparation profite à tous les occupants.
Ce qui relève du lot privatif
Une fois que l'eau a traversé le toit, elle entre dans un appartement. Là, on change de terrain.
Le plafond abîmé, la peinture qui cloque, le parquet gonflé : ce sont des dégâts privatifs. Ils concernent le propriétaire de l'appartement touché, pas la copropriété entière.
Ces réparations passent généralement par l'assurance habitation du copropriétaire concerné, pas par le syndic.
Le rôle des assurances
Deux assurances peuvent intervenir en même temps, et c'est souvent source de confusion.
L'assurance de la copropriété couvre la structure du bâtiment, donc la toiture elle-même.
L'assurance habitation du particulier couvre les dommages à l'intérieur de son logement, causés par cette fuite.
Un expert peut être envoyé par l'une ou l'autre assurance pour constater l'origine du problème avant que les travaux ne démarrent. C'est normal, ça fait partie du circuit.
Comment je travaille sur le terrain
Quand un syndic me contacte, je monte d'abord sur le toit pour identifier précisément d'où vient l'eau.
Je fais un rapport clair, avec des photos, que le syndic transmet à l'assurance si besoin.
Si les dégâts touchent aussi l'intérieur d'un appartement, j'indique la limite entre ce qui relève de la toiture et ce qui relève du logement. Ça aide chacun à savoir à qui s'adresser ensuite.
Un doute sur une fuite dans votre immeuble
Si vous êtes copropriétaire et que vous constatez une infiltration, parlez-en d'abord à votre syndic. C'est le point de départ.
Si vous êtes syndic ou membre d'un conseil syndical et que vous cherchez un avis technique sur une toiture dans le 92, je peux venir constater la situation et vous donner un état clair du problème.
Passer à l'action
Les prestations qui répondent à ce sujet


Près de chez vous
Couvreur à Antony
Le bâti, les quartiers, les délais et les prestations détaillées pour Antony.
Voir la pageAussi : Châtenay-Malabry


Un projet de toiture ou une urgence ? Parlons-en.
Devis gratuit, conseil sincère, intervention rapide dans tout le département des Hauts-de-Seine.